

Tahweel

- 31.00 Rezensionen
- 4,6
- Downloads
- 500.000+
 Analyse von Appgk
Wer eine Finanz-App installiert, erwartet vor allem eines: Geld soll ohne unnötige Umwege ankommen, weitergeleitet oder verwaltet werden. Genau dort setzt Tahweel an. Ich habe die App mit diesem praktischen Maßstab betrachtet und finde den Ansatz grundsätzlich überzeugend, zugleich aber nicht völlig friktionsfrei. Tahweel stammt von Tahweel Financial Services und richtet sich an Menschen, die Transaktionen lieber über das Smartphone anstoßen, statt für jeden Schritt eine Filiale oder eine klassische Banking-Oberfläche zu nutzen.
Die Anwendung ist kostenlos und im Finanzbereich für Android erhältlich. Im Alltag wirkt sie besonders interessant für Nutzer, die eine konzentrierte Lösung für Geldtransfers suchen und nicht gleichzeitig ein umfangreiches Depot, Versicherungen oder Haushaltsbuch benötigen. Meine wichtigste Empfehlung lautet deshalb: Tahweel sollte man nicht nur nach dem ersten Eindruck beurteilen, sondern danach, wie gut der eigene konkrete Zahlungsablauf dazu passt.
Wo die Nutzung typischerweise ins Stocken gerät
Der schwierigste Moment liegt bei Finanz-Apps oft nicht im eigentlichen Transfer, sondern davor. Ein Nutzer öffnet die Anwendung, möchte schnell loslegen und merkt dann, dass ein Empfänger, eine Zahlungsangabe oder eine Bestätigung exakt eingegeben werden muss. Schon ein kleiner Tippfehler kann dazu führen, dass man den Vorgang unterbricht und von vorn beginnt. Bei Tahweel würde ich deshalb nicht versuchen, eine Transaktion nebenbei in einer hektischen Situation einzurichten.
Mein praktischer Rat ist, die benötigten Angaben vor dem Öffnen der App bereitzulegen. Dazu gehören insbesondere die Daten der Person oder Stelle, an die das Geld gehen soll, sowie der gewünschte Betrag. Das klingt banal, spart aber gerade bei mobilen Finanzdiensten Zeit. Wer zwischen mehreren Apps wechselt, Nachrichten kopiert und dabei Zahlen manuell überträgt, erhöht das Risiko, eine falsche Stelle zu erwischen.
Ein weiterer Stolperstein ist die Erwartung, dass eine Finanz-App jede Verzögerung selbst verursacht. Das stimmt in der Praxis nicht immer. Eine Transaktion kann auch durch eine instabile Internetverbindung, eine verzögerte Bestätigung oder ein Problem auf der Empfängerseite ausgebremst werden. Ich würde daher nicht sofort mehrfach auf die Schaltfläche tippen, wenn die Rückmeldung ausbleibt. Bei Geldbewegungen kann ein wiederholter Versuch im ungünstigen Fall mehr Verwirrung schaffen als lösen.
Bei Finanztransaktionen ist geduldiges Prüfen wichtiger als schnelles Wiederholen. Nach einem abgebrochen wirkenden Vorgang sollte ich zuerst kontrollieren, ob eine Bestätigung angezeigt wurde oder ob sich der Status verändert hat. Erst danach würde ich einen neuen Versuch starten. Diese Gewohnheit ist nicht spektakulär, gehört für mich aber zu den wichtigsten Sicherheitsregeln bei der täglichen Nutzung von Tahweel.
Für welchen Alltag Tahweel besonders sinnvoll ist
Ein realistisches Beispiel: Ich möchte am Abend Geld an eine bekannte Person senden, habe die Empfängerdaten bereits vorliegen und brauche keinen umfangreichen Finanzplan. In diesem Fall ist eine fokussierte App angenehmer als eine große Bankanwendung, in der ich mich erst durch Konten, Karten, Nachrichten und weitere Bereiche bewegen muss. Tahweel kann hier seine Stärke ausspielen, weil der Zweck klar bleibt: eine Transaktion möglichst direkt abzuwickeln.
Weitere Nachrichten zum Lesen
Alle Nachrichten anzeigen


Anders sieht es aus, wenn ich meine gesamten Finanzen an einem Ort analysieren möchte. Wer Kontoauszüge durchsucht, Sparziele vergleicht, mehrere Karten verwaltet oder Wertpapiere kontrolliert, ist mit einer vollständigen Banking-App wahrscheinlich besser bedient. Tahweel ersetzt diese Art von Finanzzentrale nicht automatisch. Ich sehe die Anwendung eher als spezialisiertes Werkzeug für bestimmte Geldbewegungen als als umfassenden Ersatz für jede Finanz-App.
Einrichtung: Diese Prüfungen sparen später Zeit
Vor der ersten Nutzung würde ich die App in einer ruhigen Umgebung öffnen und nicht unmittelbar vor einer dringenden Zahlung. Tahweel ist für alle Altersgruppen freigegeben, was den Zugang niedrigschwellig macht. Trotzdem bleibt eine Finanzanwendung ein Bereich, in dem sorgfältiges Lesen wichtiger ist als bei einer gewöhnlichen Unterhaltungs-App. Jede Eingabe sollte nachvollziehbar sein, bevor ich sie bestätige.
Die besten Aspekte von Tahweel
Das solltest du über Tahweel wissen
Die technische Ausgangslage ist ebenfalls relevant. Tahweel läuft ab Android 7.0 und damit auch auf vielen älteren Geräten. Das ist praktisch für Nutzer, die nicht jedes Jahr ein neues Smartphone kaufen. Gleichzeitig sollte man bei einem älteren Telefon prüfen, ob das Betriebssystem noch stabil läuft, genügend Speicher frei ist und die Internetverbindung zuverlässig arbeitet. Eine App kann auf dem Papier kompatibel sein und sich im Alltag trotzdem träge anfühlen, wenn das Gerät stark ausgelastet ist.
Ich würde außerdem vor dem ersten echten Transfer einige einfache Checks durchführen:
- Ist das Smartphone mit einem stabilen Netzwerk verbunden?
- Sind Datum und Uhrzeit des Geräts korrekt eingestellt?
- Wurde die Empfängerangabe Zeichen für Zeichen kontrolliert?
- Ist ausreichend Zeit vorhanden, um eine Rückmeldung abzuwarten?
- Wird die Anwendung aus einer vertrauenswürdigen Quelle installiert und aktuell gehalten?
Der letzte Punkt ist besonders wichtig, weil die aktuelle Version 1.23.0 nicht nur eine Versionsnummer ist, sondern ein Hinweis darauf, dass die App weiter gepflegt wird. Ich würde Updates nicht unmittelbar vor einer wichtigen Zahlung installieren, sondern vorher. So lässt sich vermeiden, dass eine neue Version, ein Neustart oder eine erneute Anmeldung genau in dem Moment dazwischenkommt, in dem das Geld dringend gebraucht wird.
Auch die Entscheidung für ein älteres Gerät hat einen Kompromiss. Die breite Unterstützung ab Android 7.0 macht Tahweel zugänglicher, sagt aber nichts darüber aus, wie angenehm die Bedienung auf jedem einzelnen Telefon ist. Auf einem kleinen Bildschirm oder bei einer langsamen Bedienoberfläche kann das Prüfen langer Angaben mühsamer werden. Für mich ist das ein guter Grund, wichtige Empfängerdaten nicht unter Zeitdruck einzugeben.
Was ich vor einer dringenden Zahlung anders machen würde
Für wiederkehrende Zahlungen würde ich mir einen festen Ablauf angewöhnen: Empfänger zuerst aus einer verlässlichen Quelle übernehmen, Betrag anschließend separat prüfen und erst dann den Transfer bestätigen. Ich würde nicht gleichzeitig telefonieren, Nachrichten beantworten und Zahlungsdaten übertragen. Gerade bei ähnlichen Namen oder mehreren Empfängern ist die zusätzliche Minute Kontrolle sinnvoller als eine spätere Korrektur.
Wer Tahweel erstmals ausprobiert, sollte nach Möglichkeit mit einem überschaubaren, nicht zeitkritischen Vorgang beginnen. So lässt sich die Bedienlogik kennenlernen, ohne dass eine Verzögerung sofort praktische Folgen hat. Dabei würde ich besonders darauf achten, an welcher Stelle die App den Status eines Vorgangs anzeigt und welche Rückmeldung nach der Bestätigung erscheint. Diese Orientierung hilft später mehr als ein hastiger erster Einsatz.
Screenshots
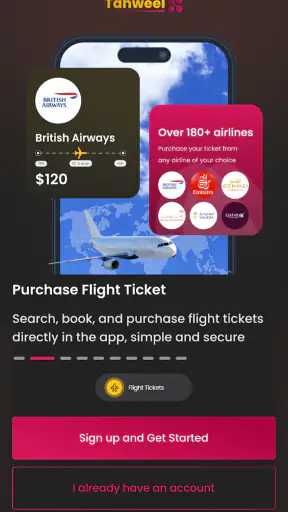
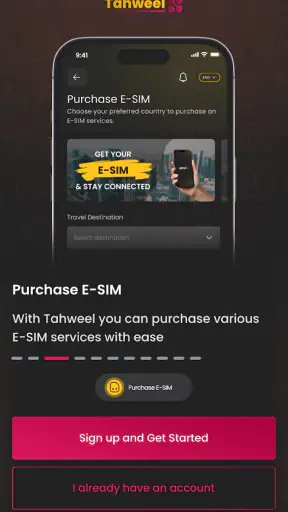
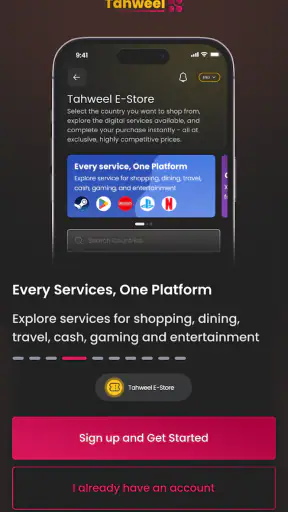
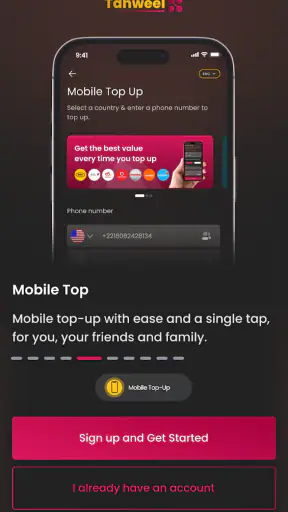
Die gute Resonanz im Store passt zu diesem insgesamt zugänglichen Eindruck: Tahweel erreicht eine durchschnittliche Bewertung von 4,6 aus rund 1.500 Bewertungen und kommt auf über 500.000 Installationen. Diese Zahlen zeigen, dass die App nicht nur für eine winzige Nutzergruppe interessant ist. Sie ersetzen aber nicht die persönliche Prüfung, ob der eigene Empfänger, die gewünschte Transaktionsart und der eigene Gerätekomfort wirklich passen.
Wenn ein Ablauf abbricht: ruhig und geordnet vorgehen
Wenn Tahweel während eines Vorgangs keine eindeutige Rückmeldung liefert, würde ich zunächst nicht sofort deinstallieren. Zuerst sollte ich die Internetverbindung prüfen und die Anwendung einmal in Ruhe verlassen und erneut öffnen. Danach kontrolliere ich, ob der Vorgang als abgeschlossen, ausstehend oder nicht durchgeführt erscheint. Die genaue Anzeige sollte man lesen, statt allein aus einer kurzen Ladepause auf einen Fehler zu schließen.
Falls die App geschlossen wurde, bevor eine Bestätigung sichtbar war, ist besondere Vorsicht angesagt. Ich würde den Betrag und den Empfänger nicht einfach erneut absenden, solange unklar ist, ob der erste Versuch verarbeitet wurde. Ein Screenshot oder eine Notiz zum Zeitpunkt und zu den eingegebenen Angaben kann bei der späteren Klärung hilfreich sein. Dabei sollten sensible Zahlungsdaten nicht ungeschützt weitergegeben werden.
Ein sinnvoller Wiederherstellungsablauf sieht für mich so aus:
- Verbindung und Gerätezustand prüfen.
- Tahweel erneut öffnen und den Status des Vorgangs nachsehen.
- Keine zweite Transaktion auslösen, solange der erste Versuch unklar ist.
- Die Angaben und den Zeitpunkt des Vorgangs dokumentieren.
- Bei anhaltender Unklarheit den vorgesehenen Supportweg des Dienstes nutzen.
Diese Reihenfolge klingt langsam, ist bei Geld aber vernünftiger als hektisches Probieren. Besonders nützlich finde ich den Gedanken, zwischen einem Bedienfehler und einem unklaren Status zu unterscheiden. Wenn ich eine falsche Empfängerangabe eingegeben habe, muss ich anders reagieren als bei einer App, die nur keine sofortige Rückmeldung liefert.
Wann nicht Tahweel, sondern die Umgebung das Problem verursacht
Manchmal liegt die Ursache außerhalb der Anwendung. Ein schwaches Mobilfunksignal, ein überlastetes WLAN oder ein Gerät mit fast vollem Speicher kann die Nutzung beeinträchtigen. Auch ein Empfänger kann seine Angaben geändert haben oder eine Transaktion nicht rechtzeitig prüfen. In solchen Fällen wäre es unfair, Tahweel allein verantwortlich zu machen.
Ich würde deshalb vor einer Beschwerde zunächst testen, ob andere Internetdienste auf demselben Gerät normal funktionieren. Wenn nur Tahweel Schwierigkeiten macht, spricht das eher für ein appbezogenes Problem. Wenn auch Webseiten oder andere Anwendungen nicht reagieren, sollte die Verbindung zuerst stabilisiert werden. Ein Neustart des Geräts kann bei einfachen temporären Störungen helfen, ist aber kein Ersatz für die Prüfung des Transaktionsstatus.
Ebenso wichtig ist die Unterscheidung zwischen einer abgelehnten und einer noch nicht abgeschlossenen Transaktion. Eine Ablehnung verlangt möglicherweise eine Korrektur der Angaben oder eine andere Zahlungsweise. Ein ausstehender Vorgang verlangt vor allem Geduld und Kontrolle. Wer beide Situationen gleich behandelt, riskiert unnötige Wiederholungen.
Wenn ich nach mehreren Prüfungen keine klare Erklärung finde, würde ich mich an Tahweel Financial Services wenden und die Informationen möglichst präzise bereithalten. Dazu gehören der ungefähre Zeitpunkt, der verwendete Betrag und eine Beschreibung dessen, was auf dem Bildschirm zu sehen war. Vollständige sensible Zugangsdaten würde ich dagegen nicht unaufgefordert versenden. Diese Art der Vorbereitung beschleunigt die Klärung, ohne die eigene Sicherheit zu vernachlässigen.
Wie Tahweel im Vergleich zu üblichen Alternativen wirkt
Im Vergleich zu einer klassischen Bank-App wirkt Tahweel für mich dann attraktiver, wenn ich einen klar begrenzten Transferweg brauche und keine breite Kontoverwaltung erwarte. Eine Bank-App bietet häufig mehr Finanzbereiche, kann dadurch aber auch überladen wirken. Tahweel hat seinen praktischen Wert gerade dann, wenn weniger Auswahl zu einer schnelleren Orientierung führt.
Gegenüber einer persönlichen Abwicklung in einer Filiale spart eine mobile Lösung Wege und Wartezeit. Dafür muss ich selbst stärker auf korrekte Daten, stabile Verbindung und den Status der Transaktion achten. Die Verantwortung verschiebt sich also teilweise vom Mitarbeiter auf mich. Wer persönliche Unterstützung bevorzugt oder bei jeder Zahlung Rückfragen stellen möchte, fühlt sich in einer Filiale möglicherweise sicherer.
Auch ein allgemeiner digitaler Zahlungsdienst kann die bessere Wahl sein, wenn mein Umfeld bereits vollständig dort organisiert ist. Wenn alle Empfänger dieselbe Plattform nutzen und ich dort bereits eingeloggt bin, kann der zusätzliche Wechsel zu Tahweel unpraktisch werden. Umgekehrt ist Tahweel interessant, wenn es genau den benötigten Finanzdienst abdeckt und ich nicht mehrere Funktionen bezahlen oder mitführen möchte.
Ich würde die Entscheidung deshalb nicht allein von der Bewertung abhängig machen. Die 4,6 im Store sind ein gutes Signal für die allgemeine Zufriedenheit, aber eine Finanz-App muss vor allem im eigenen Zahlungsalltag zuverlässig und verständlich funktionieren. Für einen Nutzer mit wenigen, klaren Transaktionen kann Tahweel sehr passend sein. Für jemanden, der eine komplette Finanzübersicht mit vielen Konten erwartet, ist eine umfangreichere Alternative wahrscheinlich sinnvoller.
Wer die App nutzen sollte und wer besser weiter sucht
Ich empfehle Tahweel vor allem Menschen, die einen mobilen Finanzdienst mit überschaubarem Zweck suchen, bereit sind, Empfängerangaben sorgfältig zu prüfen, und ihre Transaktionen selbstständig kontrollieren möchten. Auch Nutzer älterer Android-Geräte können profitieren, weil die Anwendung ab Android 7.0 unterstützt wird. Dass sie kostenlos erhältlich und ab null Jahren freigegeben ist, senkt die Einstiegshürden zusätzlich, ersetzt aber nicht den verantwortungsvollen Umgang mit Geld.
Weniger geeignet ist die App für Personen, die grundsätzlich keine Finanzvorgänge am Smartphone durchführen möchten. Auch wer umfangreiche Auswertungen, viele Bankprodukte oder eine zentrale Verwaltung sämtlicher Finanzen erwartet, sollte eher eine vollständige Banking-Lösung wählen. Dasselbe gilt für Nutzer, die eine persönliche Beratung als festen Bestandteil jeder Zahlung ansehen.
Ein weiterer Trade-off betrifft die Geschwindigkeit. Tahweel kann einen Vorgang bequemer machen, aber bequem bedeutet nicht automatisch sofort abgeschlossen. Wenn eine Zahlung zu einer festen Uhrzeit garantiert verfügbar sein muss, würde ich nicht erst wenige Minuten vorher beginnen. Ich würde den Ablauf früher starten und die Bestätigung abwarten. Das ist weniger eine Schwäche der App als eine vernünftige Grenze mobiler Transaktionen.
Mein praktisches Urteil nach der Nutzung
Tahweel ist für mich ein nützliches, fokussiertes Werkzeug, aber kein vollständiger Ersatz für jede Banking-App. Die kostenlose Finanz-App von Tahweel Financial Services überzeugt vor allem durch ihren klaren Zweck und die niedrige technische Einstiegshürde. Die Veröffentlichung am 17.07.2025 und die aktuelle Version 1.23.0 vermitteln zudem den Eindruck eines noch jungen, weiterentwickelten Produkts. Ich würde sie dann installieren, wenn mein Hauptziel in reibungslosen mobilen Transaktionen liegt.
Meine Empfehlung kommt mit einer klaren Bedingung: Vor dem ersten wichtigen Einsatz sollte man die eigene Internetverbindung, das Gerät und die Empfängerdaten prüfen. Bei einer unklaren Rückmeldung sollte man nicht blind wiederholen, sondern zuerst den Status kontrollieren. Diese beiden Gewohnheiten machen in der Praxis einen größeren Unterschied als die reine Installationsentscheidung.
Wer eine schlanke Lösung für bestimmte Geldbewegungen sucht, kann Tahweel gut ausprobieren. Wer dagegen ein komplettes Finanzcockpit, persönliche Beratung oder eine bereits etablierte Zahlungsplattform im Freundes- und Familienkreis braucht, findet bei einer anderen Lösung wahrscheinlich mehr Komfort. Mein Gesamteindruck fällt deshalb positiv, aber bewusst nüchtern aus: Tahweel ist dann stark, wenn ich seinen begrenzten Zweck akzeptiere und jeden Transfer aufmerksam abschließe.
Häufig gestellte Fragen zu Tahweel
Was ist Tahweel und wofür kann ich die App verwenden?
Tahweel ist eine Finanz-App, die sich auf Geldtransfers und damit verbundene Zahlungsdienste konzentriert. Je nach Land und verfügbarer Version können Nutzer damit unter anderem Überweisungen vorbereiten, Empfänger verwalten, Transaktionen verfolgen und Informationen zu Gebühren oder Wechselkursen einsehen. Vor dem Download sollten Sie prüfen, welche Funktionen in Ihrer Region tatsächlich angeboten werden und ob Ihr gewünschtes Zielland unterstützt wird.
Ist Tahweel sicher und welche persönlichen Daten werden benötigt?
Für Finanztransaktionen benötigt Tahweel in der Regel persönliche Angaben, Kontaktdaten sowie möglicherweise Identitäts- und Zahlungsinformationen. Die App kann außerdem eine Verifizierung nach gesetzlichen Vorgaben verlangen. Achten Sie bei der Registrierung darauf, ausschließlich die offizielle App aus dem jeweiligen Store zu installieren und keine Zugangsdaten weiterzugeben. Lesen Sie zusätzlich die Datenschutzbestimmungen, bevor Sie Dokumente oder sensible Finanzdaten hochladen.
Welche Gebühren und Wechselkurse gelten bei Tahweel?
Die Kosten für einen Transfer können vom Betrag, Zielland, gewählten Zahlungsweg und der jeweiligen Transaktionsart abhängen. Zusätzlich zur sichtbaren Transfergebühr kann ein Wechselkursaufschlag anfallen. Prüfen Sie deshalb vor der Bestätigung immer die vollständige Kostenübersicht und den Betrag, den der Empfänger tatsächlich erhält. Gebühren und Limits können sich ändern und je nach Region unterschiedlich ausfallen.
Wie lange dauert eine Überweisung mit Tahweel und kann ich sie verfolgen?
Die Dauer einer Transaktion hängt unter anderem vom Zielland, den beteiligten Banken, Wochenenden, Feiertagen und der gewählten Auszahlungsmethode ab. Manche Transfers werden schnell verarbeitet, während andere wegen zusätzlicher Prüfungen länger dauern können. Nach dem Absenden sollten Sie die Transaktionsübersicht und Statusmeldungen kontrollieren. Bewahren Sie außerdem die Referenznummer auf, falls Sie den Support kontaktieren müssen.
Was kann ich tun, wenn ein Transfer fehlschlägt oder ich Hilfe benötige?
Wenn eine Transaktion nicht abgeschlossen wird, prüfen Sie zunächst Empfängerdaten, Kontostand, Internetverbindung und mögliche Identitätsprüfungen. Öffnen Sie anschließend die Transaktionsdetails, um den aktuellen Status und eventuelle Hinweise zu sehen. Bei einer unbekannten Abbuchung oder einem falschen Empfänger sollten Sie unverzüglich den offiziellen Tahweel-Support kontaktieren. Verwenden Sie dabei nur die Kontaktmöglichkeiten innerhalb der App oder auf der offiziellen Website.












